9月20日,俊知集团(01300.HK)宣布其间接全资附属公司江苏俊知技术有限公司已与卖方就收购青海中利光纤技术有限公司100%股权订立《产权交易合同》,代价为人民币4.55亿元(约5.26亿港元),较标的公司100%股权在重庆产权交易网挂牌的最低竞标价溢价人民币3.1亿元。这笔交易被公司定位为打通“光纤预制棒—光纤—光缆”全产业链闭环、抢抓AI算力光纤需求机遇的关键一步。消息公布后,俊知集团股价连续走强,9月21日早盘涨超16%,报3.44港元。
 (资料图片)
然而,在资本市场的乐观情绪背后,这笔交易的定价合理性、标的资产的真实成色以及收购完成后企业所面临的整合与资金压力,均值得深入审视。
溢价逾3亿竞得“负资产”,标的此前已被母公司“骨折价”剥离
青海中利光纤技术有限公司成立于2013年7月5日,注册地西宁,是我国西部地区唯一同时开展光纤预制棒、光纤研发与生产的国家级专精特新“小巨人”企业。公司现有第一期及第二期共400吨光纤预制棒产能在产,第三期600吨光纤预制棒产能待产,合共1000吨光纤预制棒的总产能。
但这家看似“稀缺”的西部光棒企业,其经营历史并不光鲜。青海中利原为江苏中利集团(维权)全资子公司。受母公司破产重整及市场波动等因素影响,青海中利此前持续亏损,债务涉诉,产能利用不足,三期重点项目停滞,一度面临关停风险。2024年全年,青海中利亏损4.7亿元。2025年前三季度,公司实现营业收入仅5387万元,净利润亏损5461.12万元,经营活动现金流仅28.3万元,截至9月末净资产已为-3737.06万元,处于资不抵债状态。
正因如此,中利集团在2025年底以95.15万元的价格将青海中利100%股权转让给青海国资,用以剥离低效资产。换言之,青海中利在不到一年前的交易中仅值95万元,而如今俊知集团的收购代价为4.55亿元,较当初的出让价格增长了近480倍。虽然青海国资在接手后对标的公司进行了债务化解和经营盘活,但如此悬殊的估值跳跃,本身就需要投资者对定价的合理性保持审慎。
更值得关注的是,4.55亿元的成交价较重庆产权交易网挂牌的最低竞标价溢价了3.1亿元,意味着俊知集团在公开竞标中以远超底价的报价拿下了这笔资产。在标的公司仍处于资不抵债恢复期、第三期产能尚待投产的情况下,溢价幅度之大引人关注。
4.55亿对价之外还有2.59亿隐性债务,六个月投产承诺构成硬约束
4.55亿元并非此次交易的全部成本。根据合同条款,买方须无条件支持目标公司于2026年12月31日或之前,根据一份民事调解书向西宁西经开青银新材料项目管理中心(有限合伙)偿还债务,截至2026年6月30日该债务合共约为人民币2.59亿元。这意味着俊知集团在这笔收购中的实际资金投入将远超4.55亿元的股权对价。
此外,买方还须自完成股权转让登记之日起计六个月内督促目标公司投产第三期600吨光纤预制棒项目,并须自合同日期起计五个营业日内向卖方指定账户支付履约保证金人民币1500万元。若目标公司未能于生产期限前投产,卖方有权没收履约保函。
从现金流角度审视,截至2026年6月30日,俊知集团期末现金及银行存款为5.35亿元,资产负债比率降至19.7%。4.55亿元的股权对价加上2.59亿元的债务支持,合计超过7亿元的资金需求,对公司现有现金储备构成较大压力,且收购代价将由集团内部资源拨付。这意味着留给日常运营和业务拓展的资金空间将显著收窄。
行业扩产潮已至,光棒高景气周期的时间窗口存疑
2026年,光纤预制棒行业正处于一轮罕见的涨价周期中。受益于AI算力网络建设带来的巨量光纤光缆需求,通用G.652D光棒报价较2025年初涨幅超过180%,用于数据中心高密度布线的G.657.A2类光棒涨幅更是接近550%。
但高景气正在吸引大量资本涌入。亨通光电、远东股份、通鼎互联、合盛硅业、大族激光等多家上市公司已启动光棒扩产计划。有投资者在互动平台上指出,大族激光与合盛硅业合计扩建5200吨光棒产能,“等同于市场多了一个长飞这样体量的玩家”。当前光棒产能已从早期的2100至2300吨提升至2026年二季度约3200吨,2027年上半年还有400至500吨增量,远期接近4000吨。
9月10日,光纤指数大跌3.26%,华脉科技跌停,市场对光纤预制棒集中扩产可能引发的产业链价格回调已出现明显担忧。一位上市公司内部人士向媒体表示,“随着未来两年新增产能落地,中期价格存在不确定性,需要市场进一步验证”。华脉科技更是直接公告称,光缆产品近期涨价“不具备可持续性,存在价格回落风险”。
光棒行业上一轮的教训并不遥远。2015至2018年的行业疯狂扩产,最终导致2018年后产能过剩、价格腰斩,行业低迷持续数年,青海中利正是在那一轮周期中“掉队”的厂商之一。此轮扩产潮是否会重蹈覆辙,目前尚难定论,但多家头部企业同步扩张所带来的供给端压力,是俊知集团在评估这笔收购时必须正视的中期风险。
整合挑战与程序不确定性并存
交易本身的程序风险也不可忽视。目前《产权交易合同》已签署,但股权转让登记尚未完成。合同约定的2.59亿元债务清偿期限为2026年12月31日,留给俊知集团完成交割、理顺标的公司债务关系并推进三期项目投产的时间并不宽裕。若因审批、登记或其他原因导致交割延迟,投产期限相应压缩,履约保证金被没收的风险将随之上升。
此外,标的公司此前经历的母公司破产重整程序是否已完全了结、是否存在未披露的或有负债或诉讼,在现有公开信息中尚无完整答案。青海中利此前的债务涉诉状态虽经青海国资介入有所化解,但收购完成后是否还会有历史遗留问题浮出,仍需持续跟踪。
从更宏观的视角看,俊知集团此番以4.55亿元溢价竞得一家一年前以95万元转让、且此前长期资不抵债的光棒企业,其核心逻辑建立在“光棒价格持续高位、AI算力需求持续拉动”的假设之上。这一假设在2026年的行业环境下具有一定合理性,但光棒行业强周期的本质特征,意味着当前的高利润水平难以被线性外推。当亨通光电、大族激光等后来者的产能于2028年前后集中释放,光棒价格的中期走向将直接决定这笔收购的最终回报。对于俊知集团而言,用近一年的现金储备去“押注”一个周期性行业的上行窗口,其风险收益比是否合理,投资者需要保持独立判断。
(注:本文结合AI工具生成,不构成投资建议。市场有风险,投资需谨慎。)






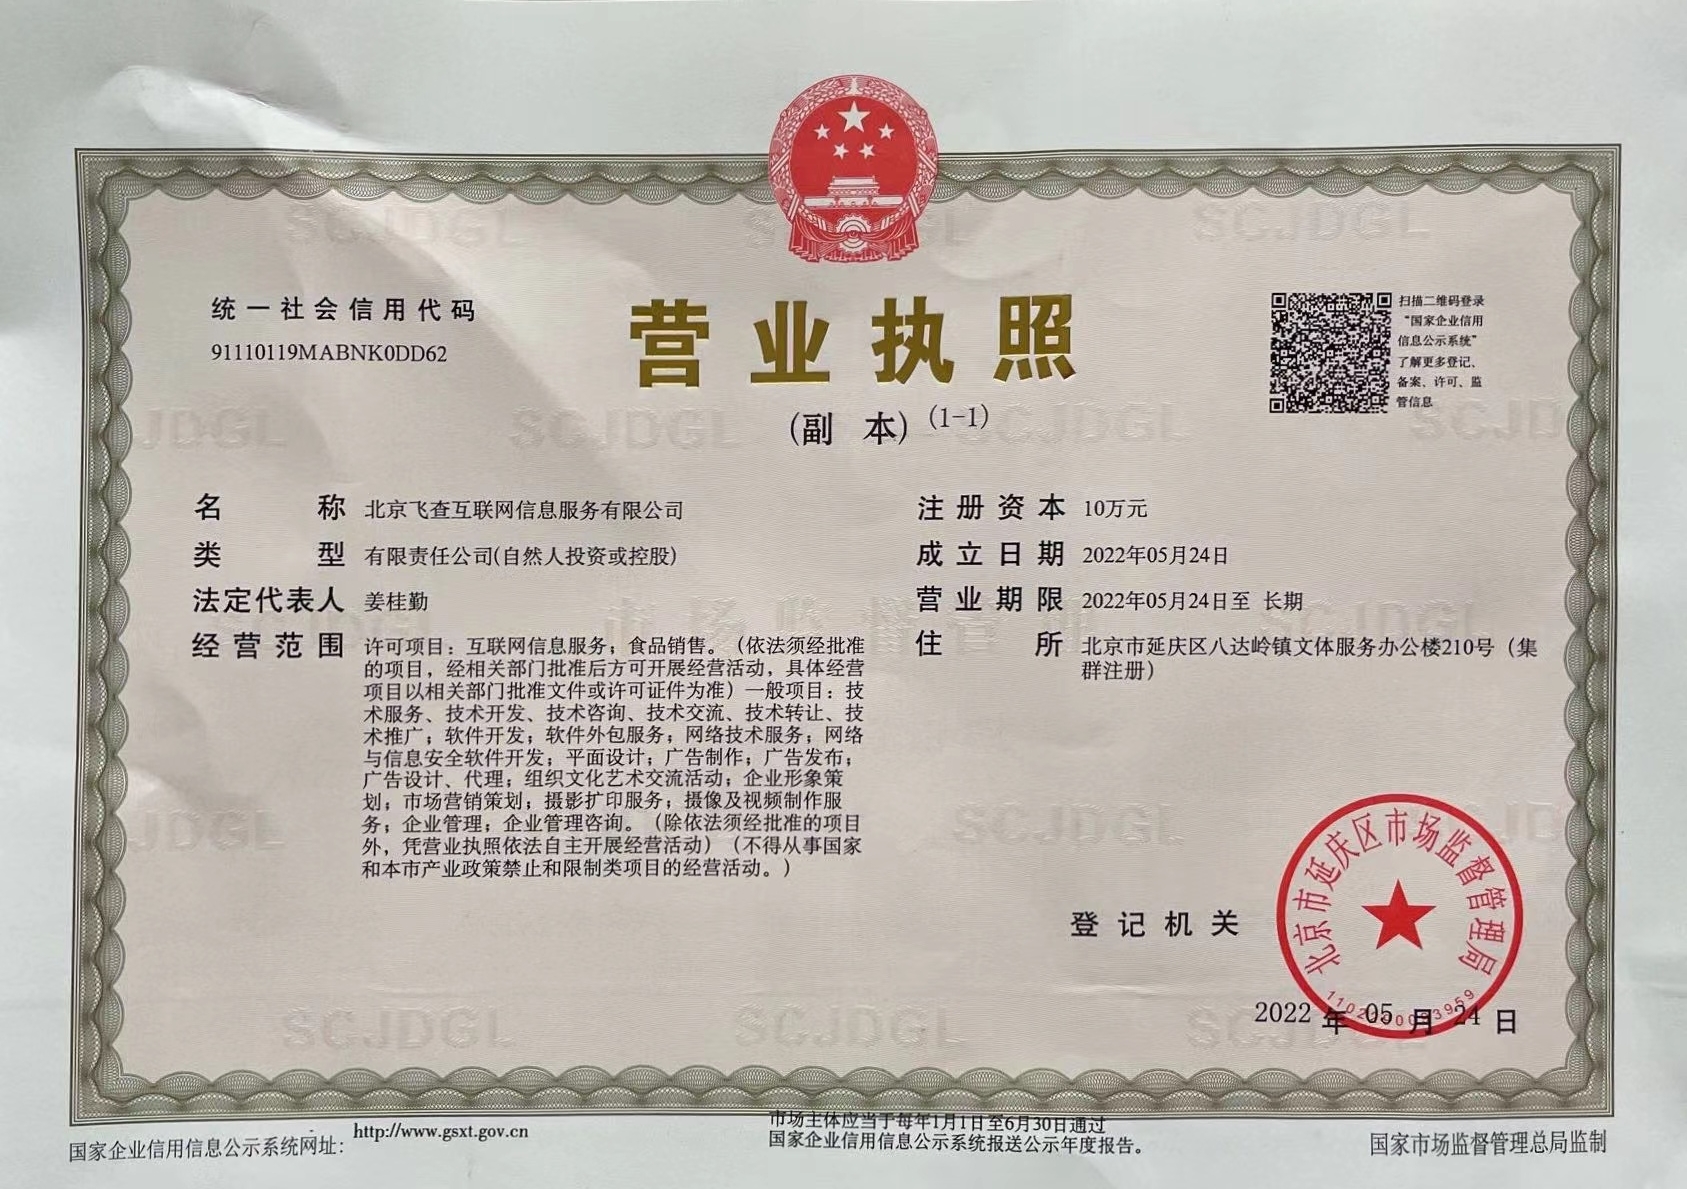 营业执照公示信息